RESUMEN
A más de un año de la publicación de Reforma Laboral en Materia de Subcontratación, resulta trascendente que las empresas conozcan la definición y los alcances de la prestación de servicios o ejecución de obras especializados, con la finalidad de dar cabal cumplimiento a las obligaciones laborales, fiscales y de seguridad social.
Y que, para evitar una consecuencia jurídica, es importante saber distinguir en qué consiste la subcontratación de personal y las formas en que se puede mitigar los posibles riesgos a través de la cultura del cumplimiento normativo.
INTRODUCCIÓN
El 23 de abril de 2021, se publicó en el Diario Oficial de la Federación el Decreto por el que se reforman diversas leyes en materia de subcontratación: la Ley Federal del Trabajo, Ley del Seguro Social, Ley del Instituto del Fondo Nacional de la Vivienda para los Trabajadores, Código Fiscal de la Federación, Ley del Impuesto Sobre la Renta, Ley del Impuesto al Valor Agregado, Ley Federal de los trabajadores al Servicio del Estado, Reglamentaria del Apartado B) del Artículo 123 de la Constitución Política de los Estados Unidos Mexicanos, (en lo sucesivo, “Reforma”).
El objetivo principal de la Reforma es regular la subcontratación (en sus dos modalidades, outsourcing e insourcing). Por lo que quedó prohibida la Subcontratación de Personal en México, permitiendo únicamente la subcontratación de Servicios Especializados y/o Ejecución de Obras Especializadas.
De acuerdo con la Reforma, la subcontratación permitida deberá de cumplir con las condiciones de:
a. Deberá de estar vigente
b. Deberá de describir las actividades que estarán pactadas en los Contratos y deberá de ser congruente con lo que establece su objeto social, actividad económica y los servicios prestados.
Los ejes rectores de la Reforma son:
1. La subcontratación de personal.
Consiste en prohibir la subcontratación de personal que consiste en que una persona física o moral proporcione o ponga a disposición trabajadores propios en beneficios de otra y así evitar que las empresas simulen sus relaciones laborales y que cuenten con trabajadores contratados por terceros.
2. Servicios y obras especializados.
Se permitirá la prestación de servicios especializados o la ejecución de obras especializadas que no forman parte del objeto social ni de la actividad económica de la beneficiaría de los mismos. Previamente, se requerirá autorización por parte de la Secretaría de Trabajo y Previsión Social (STPS) y el Padrón Público (con la reforma se pretende crear un padrón de prestadoras de servicios especializados con el que contempla vigencia, estadísticas y control que permitan identificar y regular a las empresas).
3. Las agencias de colocación.
En cuanto a las agencias de colocación, se estipulará que éstas podrán intervenir en el proceso de contratación, es decir, en las etapas de reclutamiento, selección, entrenamiento, capacitación entre otros. Con la prohibición que, en ningún caso el intermediario se considerará ni tendrá la figura de patrón, ni podrá contratar en sustitución.
4. Sanciones.
Las empresas que realicen la subcontratación de los trabajadores serán procesadas por delito de defraudación fiscal, además no se permitirá que deduzcan impuestos y se impondrán multas a quienes incumplan dicho precepto.
QUÉ ES UN SERVICIO ESPECIALIZADO U EJECUCIÓN DE OBRA ESPECIALIZADA
Subcontratación de Servicios Especializados u Obras Especializadas es el acto de contratar a una persona física o moral que proporcione o ponga a disposición trabajadores propios en beneficio de otra, dichos servicios no deberán formar parte del objeto social ni de la actividad económica de la beneficiaria de los mismos, siempre que el contratista cuente con el registro correspondiente, en consecuencia, se transfieren responsabilidades laborales y de seguridad social a un tercero mediante la contratación de proveedores.
En ese sentido, de acuerdo con regulado en el artículo 12 de la LFT, que a la letra dice “…queda prohibida la subcontratación de personal, entendiéndose ésta cuando una persona física o moral proporciona o pone a disposición trabajadores propios en beneficio de otra…”. Por otra parte, el artículo 13 de la LFT establece “…se permite la subcontratación de servicios especializados o de ejecución de obras especializadas que no formen parte del objeto social ni de la actividad económica preponderante de la beneficiaria de estos, siempre que el contratista esté registrado en el padrón público a que se refiere el artículo 15 de esta Ley…”
Ahora bien, de conformidad con lo establecido en artículo Décimo Séptimo de las Disposiciones de Carácter General para el Registro de Personas Físicas o Morales que presten Servicios Especializados o Ejecuten Obras Especializadas (REPSE) a que se refiere el artículo 15 de la Ley Federal de Trabajo, publicadas en el diario Oficial de la Federación el día 24 de mayo de 2021; del cual se desprende que, “…las personas físicas o morales que obtengan el registro estarán obligadas a identificar plenamente a sus trabajadores mediante imagen, nombre, gafete o código de identidad que vincule a dichos trabajadores con la empresa que presta el servicio especializado o ejecuta la obra especializada durante el desarrollo de sus labores en las instalaciones de la empresa que contrata los servicios…”. Por lo tanto, el Registro le es aplicable a todos aquellos presten sus servicios y/o laboren en las instalaciones del beneficiario de la relación comercial.
Por otra parte, el pasado 27 de agosto de 2021, se publicó en la página de la Secretaría de Trabajo y Previsión Social (STPS), la Guía para cumplir con las obligaciones en materia de registro en el RESPE para personas físicas o morales que ejecuten servicios u obras especializadas, en el marco de la Reforma en Materia de Subcontratación, por lo que el numeral 1 del apartado VI. Aspectos a considerar de la Guía en comento, menciona que: “el proporcionar o poner a disposición trabajadores propios en beneficio de un tercero, se configura cuando uno o varios trabajadores llevan a cabo los servicios especializados en un espacio o centro de trabajo (propiedad, o bajo la administración o responsabilidad del contratante) distinto de aquel con quien guardan una relación laboral (contratista), por lo cual el contratista debe contar con el REPSE y éste debe queda plasmado en el instrumento jurídico suscrito entre contratante y contratista…”
En consecuencia, de lo anterior se observa que, en caso de tener trabajadores en las instalaciones del cliente, es necesario que cuente con dicho Registro, de lo contrario se estaría incurriendo en un posible incumplimiento en la legislación laboral, fiscal y de seguridad social antes mencionadas.
Por otra parte, la Guía también menciona que, aquellas empresas que se vinculen con la publicidad, marketing, difusión (demostración, degustación, activaciones, promoción) de productos o marcas, deberán de contar con el Registro, así como otros ejemplos que la Guía menciona.
Si bien es cierto la Guía no es ley, se recomienda observarla como documento de consulta y de prevención.
Por ello, se recomienda realizar un análisis profundo, considerando algunos puntos, tales como:
LA PROBLEMÁTICA DE LAS EMPRESAS
Anterior a la Reforma, los trabajadores que se encuentran bajo el esquema de la subcontratación prohibida estaban registrados en el Instituto Mexicano del Seguro Social con salarios menos a los que realmente perciben, lo cual afecta directamente al fondo de vivienda y pensión. Por lo que las empresas tendrán que hacer las respectivas cotizaciones bajo el salario que realmente estén percibiendo los trabajadores.
Algunas empresas realizan este tipo de actos con la finalidad de evadir impuestos y generar facturas. Además de evadir sus respectivas aportaciones al Instituto Mexicano del Seguro Social y al Instituto del Fondo Nacional de la Vivienda para los Trabajadores. Debido a que se elimina la facilidad administrativa que se otorgaba a las empresas prestadoras de servicios de personal para la apertura un registro patronal por clase a nivel nacional, medio por el cual se registran a los distintos trabajadores suministrados a las beneficiarias últimas del servicio, en función de la actividad económica que desarrollaban cada uno de los beneficiarios.
Las empresas tendrán que reconocer la antigüedad generada por los trabajadores a su servicio. Por lo tanto, las prácticas que utilizaban las empresas subcontratistas de despedir o dar de baja a los trabajadores en diciembre y recontratarlos en el siguiente año (enero o febrero) para así evitar generar antigüedad y, por consiguiente, la generación de derechos, estarán prohibidos con la Reforma de Subcontratación, se tendrá que respetar la continuación de la relación laboral desde la firma del contrato.
Los trabajadores tendrán derecho al pago de utilidades y a crear o afiliarse a sindicatos con la finalidad de mejorar sus condiciones laborales. Sin embargo, la Reforma no afecta a las empresas que sí cumplan con las regulaciones relacionadas a la subcontratación.
IMPLICACIONES – AFECTACIONES Y MEDIDAS QUE DEBEN DE ADOPTAR LOS USUARIOS DE LOS SERVICIOS ESPECIALIZADOS
1. Habrá más visitas de inspección por parte de la autoridad a manera de requerir la información del cumplimiento de las obligaciones en materia de trabajo.
2. En caso de celebrar contratos de prestación de servicios o la ejecución de obras con una empresa que incumpla sus obligaciones en materia de seguridad social, las Organizaciones será responsables solidarios en relación con los trabajadores utilizados para ejecutar dichas contrataciones.
a) En ese contexto, no se prohíbe la deducción de servicios especializados o de la ejecución de obras especializadas, sino que se exige al contratante de dicho servicio contar con la documentación que acredite que la empresa contratista ha realizado correctamente el pago de los salarios a los trabajadores y, en consecuencia, ha realizado las retenciones en materia de ISR y demás correspondientes por concepto de cuotas obrero patronal.
3. En ese mismo sentido, en caso de contraer los servicios de una empresa que incumpla sus obligaciones en materia fiscal, las empresas, podrán incurrir en responsabilidad solidaria en materia fiscal en caso de contratar los servicios mencionados en el artículo 15-D del Código Fiscal de la Federación.
4. En materia fiscal, las Organizaciones no podrá tener el efecto de deducción o acreditamiento a la subcontratación de personal.
5. Los comprobantes fiscales que haya expedido los clientes con motivo de subcontratación personal no tendrán efectos fiscales. (En el supuesto de contar con un esquema agresivo en los que existe subcontratación de personal y su contratación tenga como finalidad proveer los trabajadores para llevar a cabo el objeto social o la actividad económica del contribuyente con calidad de contratante).
6. En cuanto al acreditamiento del impuesto al valor agregado trasladado en subcontratación de personal la prestación de servicios especializados o la ejecución de obras especializadas, las Organizaciones tendrán que comprobar los requisitos contemplados por la ley y en caso de que no recabe la documentación solicitada, estará obligado en el plazo señalado por la autoridad de presentar la declaración complementaria en la cual disminuya los montos que hubiera acreditado por dicho concepto.
7. En caso de que las empresas utilicen o se vean beneficiadas por el uso de la subcontratación de personal en contravención de los artículos reformados de en materia de laboral, fiscal y seguridad social y que éstas no puedan comprobar lo contrario, serán acreedor de multas, penas y/o sanciones.
MEDIDAS PREVENTIVAS – MITIGACIÓN DE RIESGOS
En primera instancia, las empresas deberán de revisar los contratos de prestación de servicios y/o suministros en donde personal (que preste servicios) de otras empresas esté involucrado en las actividades económicas preponderantes e instalaciones de éstas.
Llevar una relación de la prestación de servicios especializados o la ejecución de obras especializadas que no forman parte del objeto social ni de la actividad económica de la beneficiaría de los mismos y que estén previamente autorizados por parte de la Secretaría de Trabajo y Previsión Social (STPS) e inscritos el Registro de Prestadoras de Servicios Especializados u Obras Especializadas.
En materia fiscal, definir que los esquemas legales de contratación de personal en la modalidad de prestación de servicios especializados y ejecución de obras que involucren disposición de personal no tengan actividades o aprovechamiento directo en la actividad principal del contratante de los servicios.
Reforzar los mecanismos de debida diligencia para la contratación de proveedores con la finalidad de validar que efectivamente estén cumpliendo con sus obligaciones laborales, fiscales y de seguridad social.
En materia de cumplimiento de obligaciones en la Ley Federal de Trabajo y la Ley del Infonavit, las empresas deberán de celebrar convenios de colaboración con la Secretaría de Trabajo y Previsión Social a manera de fomentar el intercambio de información y la realización de acciones para atender las visitas de inspección.
En cuanto a la mitigación de riesgos y pasos a seguir, considerando los riesgos laborales, de seguridad social y fiscales, se sugiere lo siguiente:
1. Identificación del objeto social y de la actividad preponderante tanto de la empresa como de los terceros.
2. Identificación y mapeo de riesgos
a. Insourcing (empresas que forman parte de un mismo Grupo Empresarial)
b. Outsourcing (proveedores externos)
3. Tratamiento y mitigación de riesgos
a. Riesgo
b. Tipo de Riesgo
c. Impacto
d. Probabilidad de recurrencia
e. Grado de riesgo
f. Valor del riesgo
g. Objeto, descripción y valor del control
h. Responsable
En materia laboral y de seguridad social
En materia societaria
a. Liquidación
b. Adquisiciones
c. Fusiones
En materia fiscal, de seguridad social y operativo es necesario revisar:
a. Comprobantes fiscales por concepto de pago de salarios de los trabajadores con los que hayan proporcionado el servicio especializado.
b. Recibo de pago expedido por institución bancaria por la declaración de entero de las retenciones de impuestos efectuadas a dichos trabajadores.
c. Constancia del pago de las cuotas obrero patronales al Instituto Mexicano del Seguro Social.
d. Pago de las aportaciones al Instituto del Fondo Nacional de la Vivienda para los trabajadores.
e. Declaraciones de IVA y acuse de recibo del pago correspondiente al periodo en el que el contratante efectuó el pago de la contraprestación y del IVA que le fue trasladado.
9. Control de cumplimiento de obligaciones fiscales locales en la Ciudad de México y el Quintana Roo.
10. Documentación soporte para poder comprobar la materialidad
11. Reestructura de negocio y mecánica de operación
12. Cálculo del pago de la Participación de los Trabajadores en las Utilidades (PTU)
a. Impacto en caso de sustitución patronal
b. Prevención y cálculo de doble PTU derivado de una sustitución patronal
c. Contar con la documentación correspondiente para el desahogo de las visitas de inspección en materia de PTU por parte de la STPS.
13. Dictamen para efectos del seguro social
a. Se recomienda consultar la Guía emitida por el Instituto Mexicano de Seguridad para compartir información en el Sistema de Dictamen Electrónico del IMSS.
En materia de Contratos, los instrumentos jurídicos deberán denominarse y contener los siguientes datos:
a. Para más agilidad en la obtención de la información solicitada, de conformidad con el artículo 15-A de la Ley del Seguro Social y 29 Bis de la Ley del Instituto del Fondo Nacional de la Vivienda para los Trabajadores, se recomienda anexar en los Contratos de Prestación de Servicios Especializados u Ejecución de Obra Especializadas, tablas que contengan los siguientes datos:
i. Nombre / Razón social del prestador de servicios
ii. Nombre completo del empleado
iii. Número de Seguridad Social
iv. Registro Federal de Contribuyentes
v. Clave Única de Registro de Población
vi. Tipo de personal (operativo, administrativo y/o profesional)
vii. Puesto desempeñado
viii. Salario base de cotización
9. Vigencia
10. Equipo mínimo de seguridad requerido para la prestación de los servicios y reglas en materia de seguridad industrial e higiene.
11. Denominación y Registro Federal de Contribuyentes del proveedor y del cliente.
12. Nombre completo de los representantes legales.
13. Domicilio para recibir notificaciones
14. Teléfono de contacto
15. Correo electrónico de ambas partes.
En materia de Protección de Datos Personales en Posesión de Particulares
CONCLUSIONES
En conclusión, la Reforma originó diferentes implicaciones en las distintas materias antes mencionadas, como consecuencia de las diferentes implicaciones y cambios internos de las Organizaciones, teniendo como principales ventajas, el control de la toma de decisiones frente a los constantes cambios, la competitividad al reestructurar el modelo de negocio mediante la implementación de procesos optimizados con base en la experiencia de terceros; la legalidad, cumplimiento y transparencia de los procedimientos y servicios prestados.
Si bien es cierto es todo un reto para las organizaciones cumplir con todos los requisitos de la Reforma, dichos cambios ayudarán a que más empresas se sumen a la implementación de Sistemas de Gestión de Cumplimiento en las diferentes materias, ya sea laboral, fiscal y/o de seguridad social. Teniendo como consecuencia, el cabal cumplimiento de obligaciones de clientes, proveedores, terceros y/o socios de negocio.
FUENTES
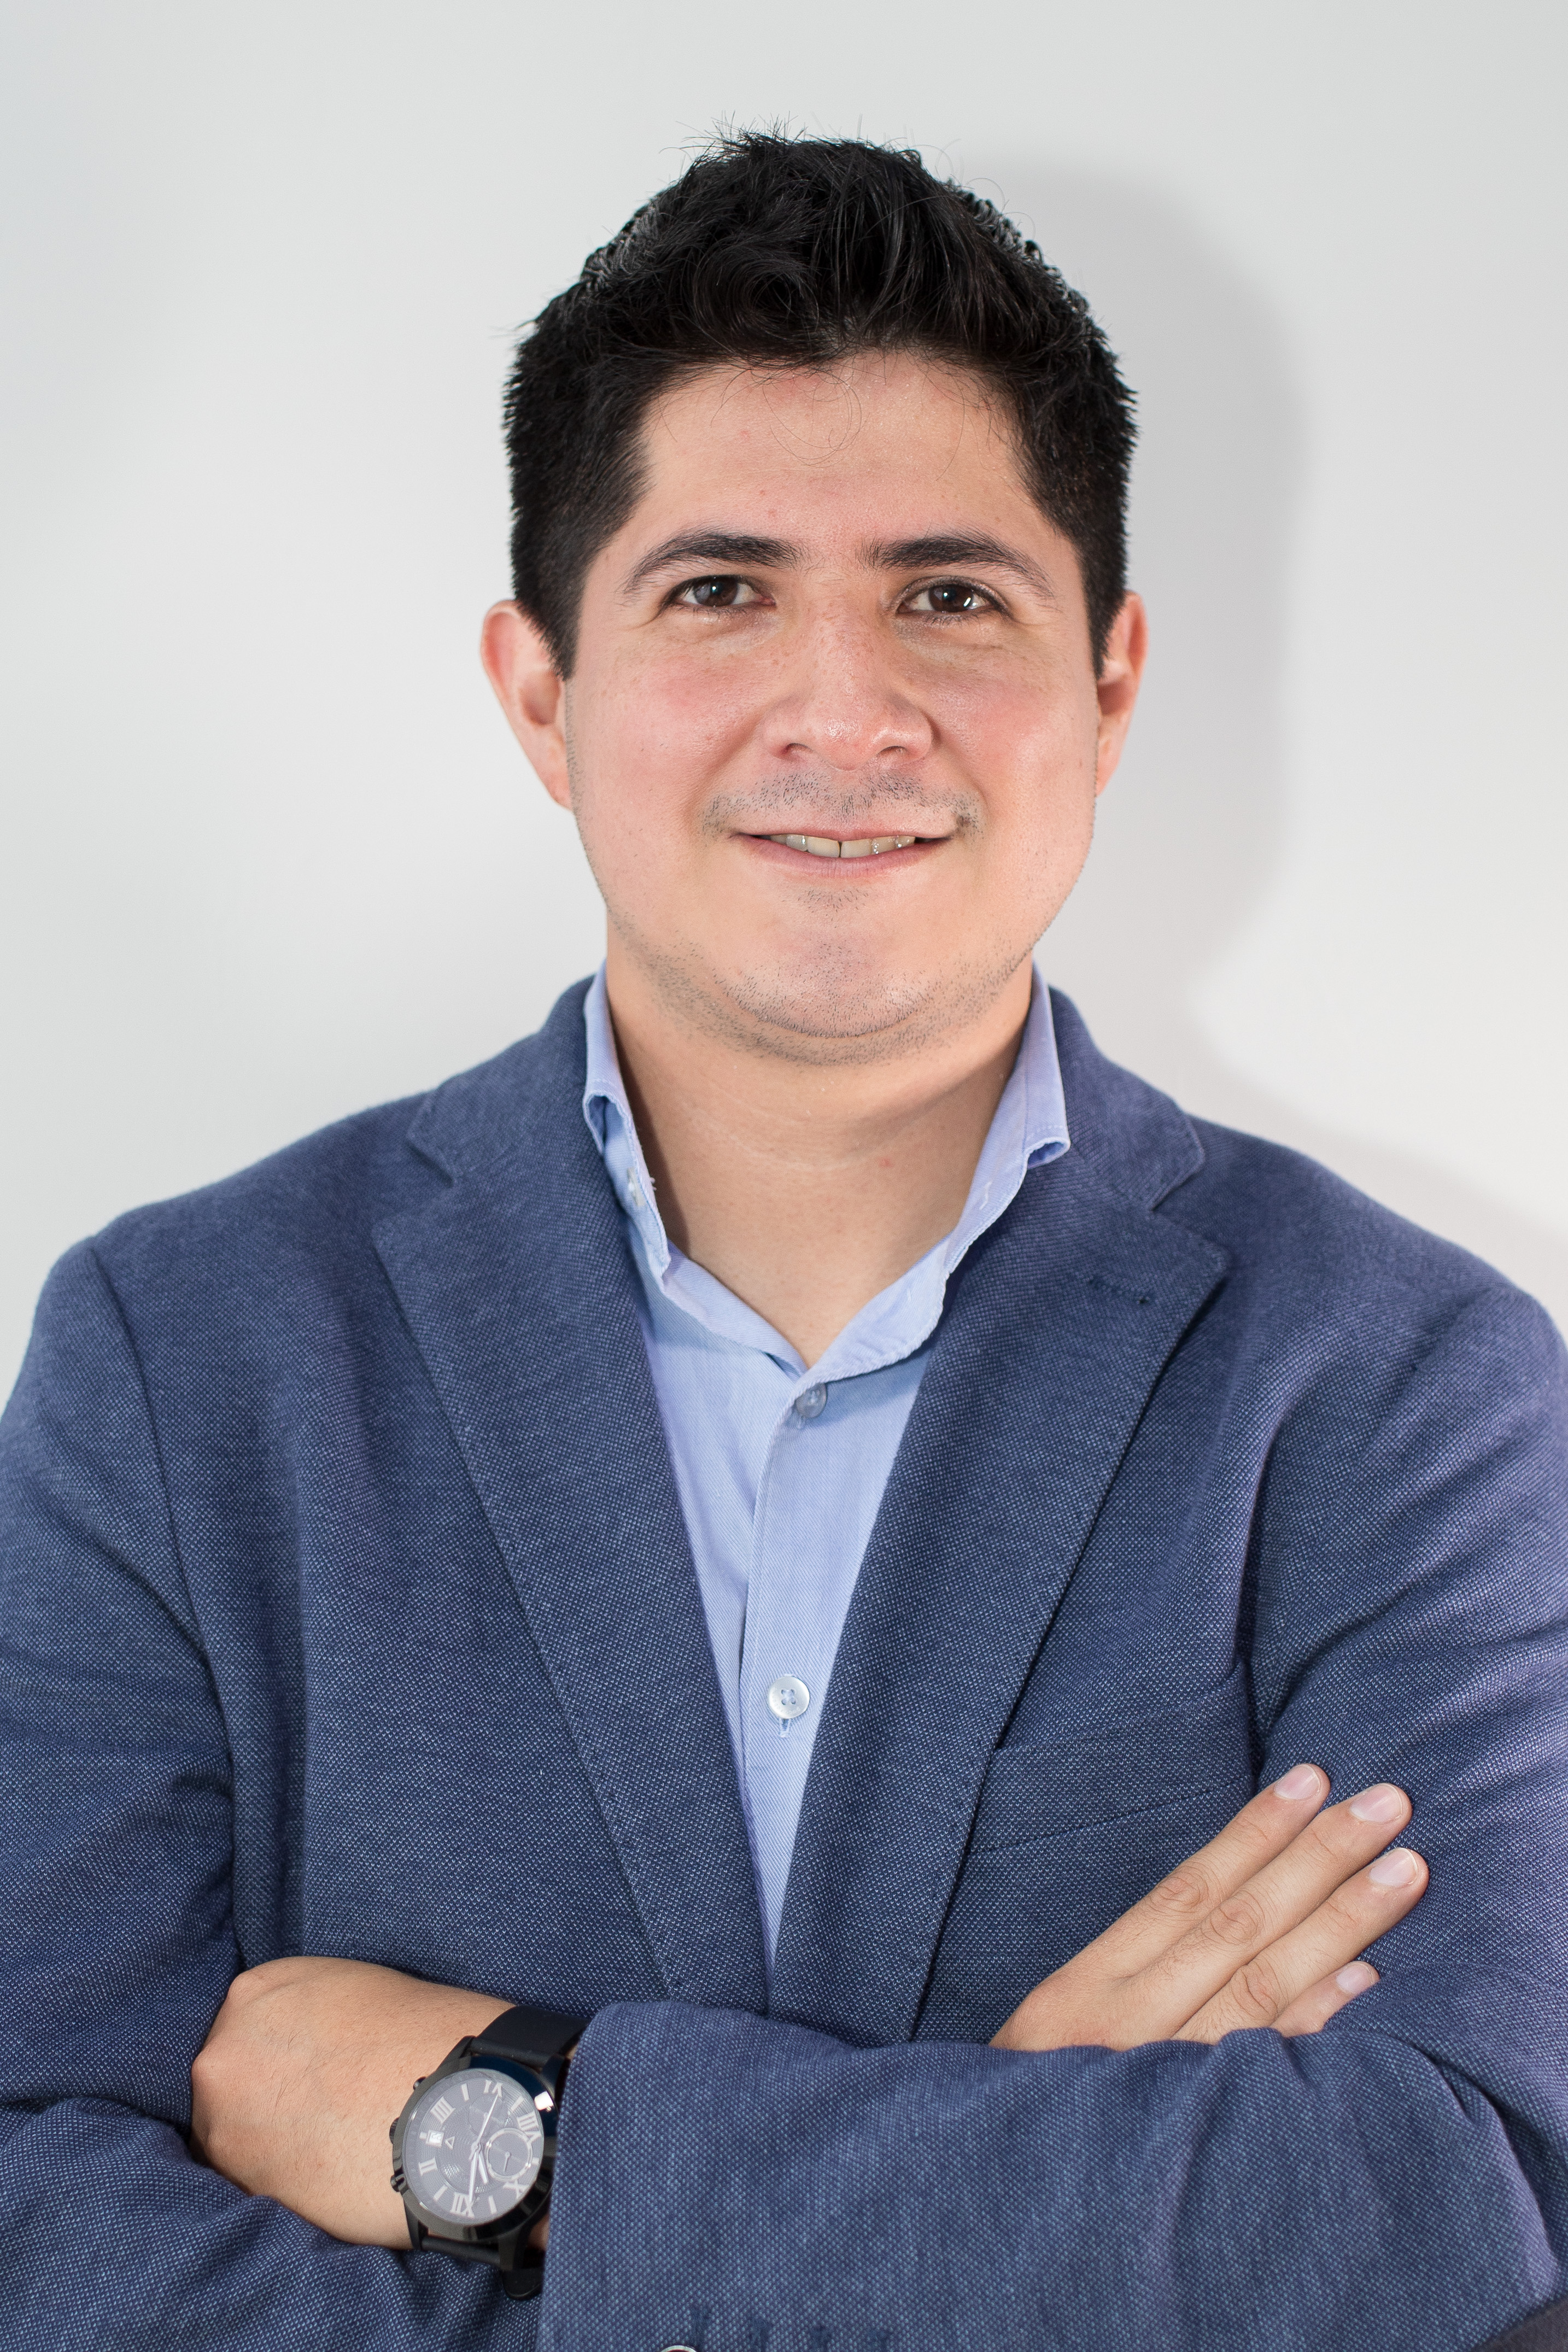
Autora: Rubi Pérez Ponce, Coordinadora del Comité Laboral y de Seguridad Social en WCA México.

 12 de Octubre


















































QUIÉNES SOMOS
La Asociación
Junta Directiva
Sedes
Noticias
Artículos de Interés
Canal Ético
ACERCA DEL COMPLIANCE
Qué es
Compliance Officer
Marco Normativo Internacional
Cual es tu nivel de Compliance
FORMACIÓN
Eventos
Cursos Acreditados
Agenda Formativa
Cómo acreditar un curso
CERTIFICACIÓN
Certificación Profesional WCA
Certificación Sistemas de Compliance
SOCIOS
Ventajas de Asociarse
Entidades Asociadas
Profesionales Asociados
Solicitud de Adhesión
LEGAL
Aviso Legal
Política de Privacidad
Política de Cookies
Propiedad Intelectual
Condiciones de Contratación